2022年物流系统集成市场 挑战中进取,智能化提速
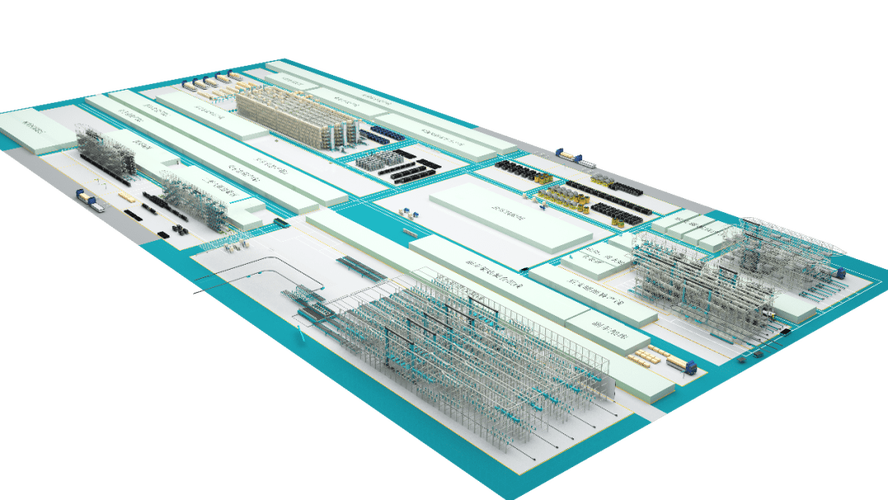
2022年,对于中国物流系统集成市场而言,是充满张力与变革的一年。在宏观经济承压、疫情反复扰动、供应链梗阻等多重挑战下,市场并未停滞不前,反而在逆境中展现出强大的韧性,并以智能化作为核心驱动力,按下了提速升级的快进键。
一、 挑战环伺:告别野蛮生长,直面结构性压力
相较于前几年的高速增长,2022年的物流系统集成市场感受到了明显的寒意。
需求端出现分化与延缓。受疫情封控影响,部分行业(如线下零售、餐饮供应链)的物流设备投资计划被搁置或缩减;制造业整体景气度波动,导致企业在资本性支出上更为谨慎,项目决策周期显著拉长。
成本与交付压力陡增。大宗原材料价格高位震荡,推高了货架、输送线等硬件成本;而芯片短缺等“卡脖子”问题,依然制约着AGV、穿梭车等智能装备的产能与交付。跨区域流动的限制,给项目实施、现场调试和售后服务带来了前所未有的困难,项目延期成为常态。
二、 进取变革:从“设备堆砌”向“智能系统集成”跃迁
挑战倒逼转型。市场不再满足于简单的自动化立库和输送分拣线‘堆砌’,而是对‘智能系统集成’提出了更深层次的需求——即用软件和数据,将孤立的设备编织成一个柔性、可感知、能决策的有机整体。核心标志有三:
- 软件定义物流: WMS(仓储管理系统)、WCS(仓储控制系统)以及物流数字孪生平台的价值愈发凸显。集成商不再拼硬件‘肌肉’,而是比拼软件对复杂流程的优化能力、异构设备(多品牌AGV、堆垛机)的调度能力,以及数据的实时洞察能力。
- AI视觉与机器人融合: 以AI视觉为核心的抓取、分拣、拆码垛机器人加速落地。它们不再执行单一重复动作,而是能应对SKU海量、包装各异的复杂场景(如混合码垛、无标签识别),大幅提升了集成项目的柔性和智能化水平。
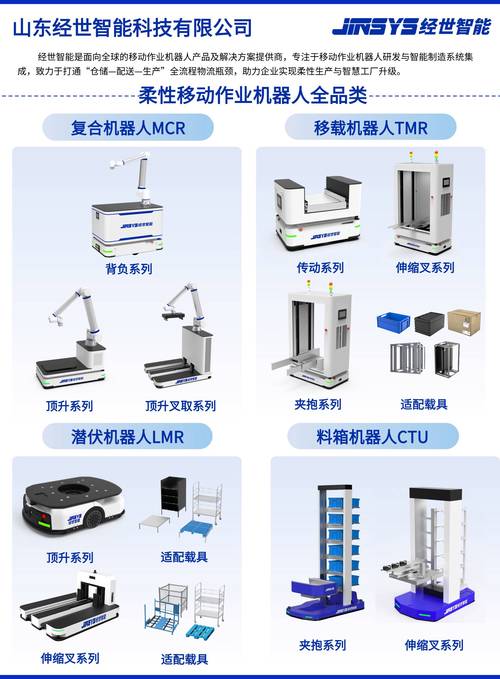
- 柔性自动化成为主流: 市场(尤其是电商和流通行业)迫切需求能快速部署、灵活扩展的解决方案。AGV/AMR(自主移动机器人)因为其无需破坏地面、路径动态可调的特点,出货量继续保持高增长,逐步蚕食传统叉车和输送线的场景,成为智能化提速的急先锋。
三、 智能化提速:四大趋势勾勒新图景
这种提速,并非只在口号中,而是体现在2022年落地的众多项目和行业趋势里。
- 新能源与冷链成增长双引擎: 得益于“双碳”战略和新能源汽车爆发,锂电、光伏等新能源行业的智能工厂物流项目大幅增长,且对洁净度、安全性要求极高。疫苗、生鲜电商带动的冷链物流集成需求,也推动了自动化立体冷库的技术进步。
- 软件收入占比持续提升: 领先的集成商财报显示,软件和服务收入增速明显快于硬件。与此PE(私募股权)和VC(风险投资)依然青睐机器人和物流软件赛道,资金的注入进一步加速了技术迭代和人才聚集。
- 标准化与模块化破局: 为了应对交付难题,行业开始大力推动产品的模块化设计(如货叉、提升机标准件)和安装流程的标准化。这不仅能缩短现场工期,也为未来的远程运维和系统扩展打下基础。
- 打开海外市场的星辰大海: 面对国内市场的竞争红海,以关键货架企业、AGV厂商为代表的集成商加速“出海”,在东南亚、欧洲、中东等地承接项目,凭借性价比优势和快速响应能力占据一席之地,实现‘墙外开花’。
四、 未有穷期:阵痛后的理性繁荣
回顾2022年,物流系统集成市场已在挑战中认清了方向。智能化不再仅是点缀,而是降本增效、应对不确定性的唯一路径。泡沫正在退去,真正具备多设备协同、软件算法优化、全生命周期服务能力的智能系统集成商,将脱颖而出。
随着制造业向“智造”加速转型和流通体系的深度变革,作为基础设施的物流系统必将释放更大的增长潜能——只不过,下一阶段的火箭燃料是差异化的算法、融入行业的逻辑,与人机协同的高柔性。智能化已然提速,提速驶向的,又何仅仅是物流的百年变局。
如若转载,请注明出处:http://www.heibao929.com/product/13.html
更新时间:2026-10-19 12:04:44